"
直接答案
收到債務方案修訂版時,應逐項比較供款金額與期間、費用、債權人清單、收入假設、申報責任和未履行後果,而不是只看每月供款是否下降。
需要核對的資料
先保存每一版檔名、日期與提供者,建立變更表。七天跟進清單可追蹤仍待回答事項;諮詢書面紀錄可核對修訂是否反映原先承諾。
實際整理步驟
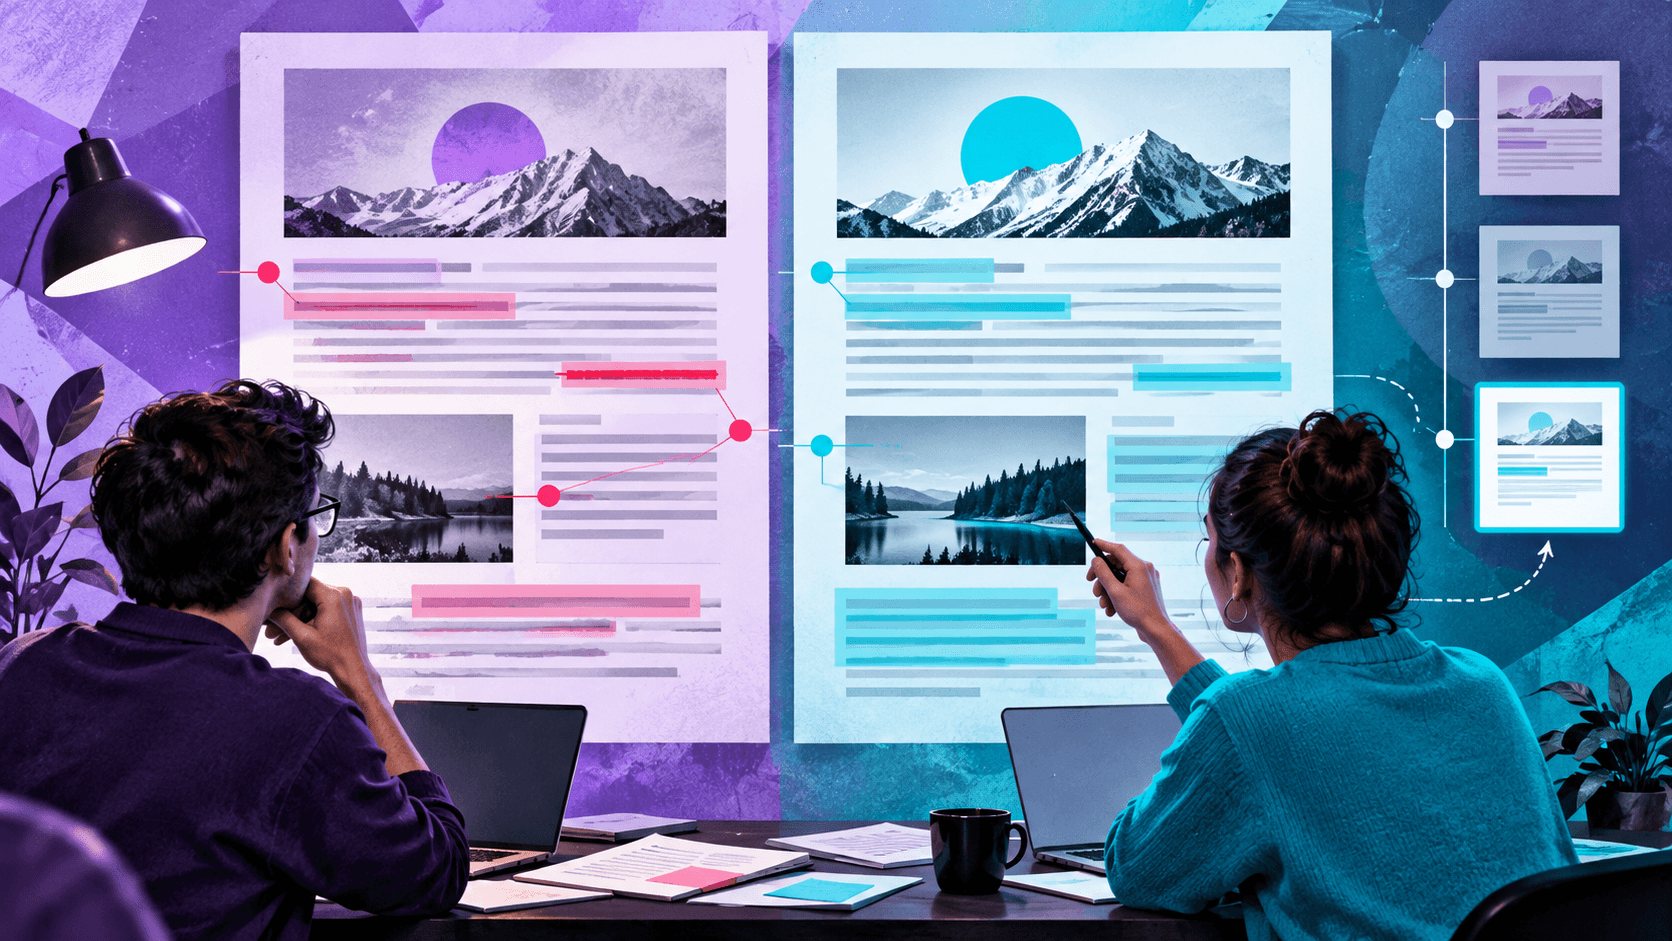
把新增、刪除及改寫條款分色,特別檢查費用何時收取、額外收入如何處理、退出條件及誰負責下一步。未變更的段落也要保留完整上下文。
限制與常見誤解
要求對方書面說明每項重大修訂原因與生效條件。不要因版本較新就假設所有舊問題已解決,也不要簽署看不懂或附件不齊的文件。
完成後怎樣跟進
本文是版本比較方法,不判斷方案是否適合或保證獲接受;涉及正式程序、資產或法律責任時應取得個別專業意見。